2 de noviembre de 2026
NEUQUEN
Figueroa envió a la Legislatura el proyecto para reformar el Código Fiscal
El gobernador presentó un proyecto que modifica nueve artículos de la normativa vigente para 2027. Entre otros puntos, propone elevar del 10% al 25% las bonificaciones para quienes estén al día con el impuesto inmobiliario, facilitar la regularización de deudas y reducir costos tributarios en algunas operaciones de crédito
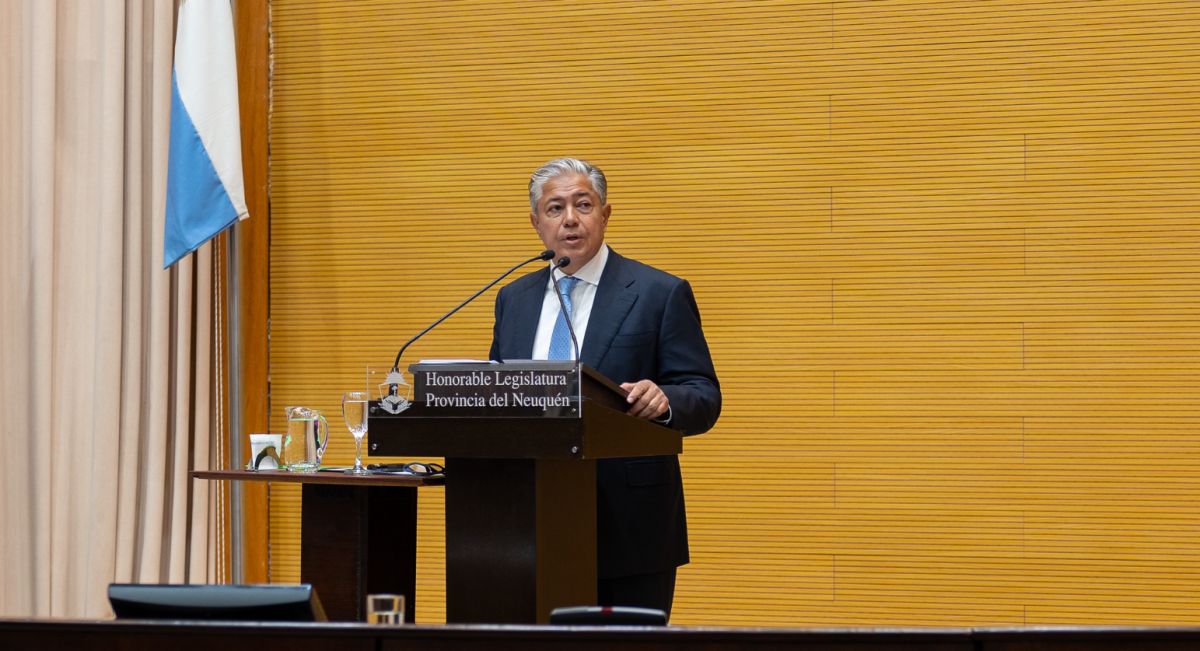
El gobernador Rolando Figueroa presentó en la Legislatura un proyecto para modificar el Código Fiscal de Neuquén de cara a 2027. La iniciativa alcanza nueve artículos de la ley 2680 e introduce cambios en los regímenes de sanciones, el impuesto inmobiliario, Ingresos Brutos, Sellos y las tasas por servicios administrativos.
Uno de los ejes está puesto en incentivar el cumplimiento de las obligaciones tributarias. Para eso, el Ejecutivo propone modificar el régimen de multas y eliminar restricciones que actualmente dificultan el acceso a reducciones para quienes buscan regularizar sus deudas. El argumento oficial es que, en el contexto económico actual, priorizar el cobro efectivo de los impuestos puede resultar más conveniente que sostener sanciones difíciles de cumplir y que terminan demorando el ingreso de recursos a las arcas provinciales.
También se plantea ampliar los beneficios para los contribuyentes cumplidores. En concreto, el proyecto eleva del 10% al 25% el límite de las bonificaciones especiales que el Poder Ejecutivo puede otorgar sobre el impuesto inmobiliario. La intención es premiar a quienes mantienen sus obligaciones al día y estimular el pago voluntario.
Otro cambio alcanza a las exenciones del inmobiliario para inmuebles estatales. La propuesta busca mantener el beneficio cuando los bienes sean utilizados por el propio Estado para cumplir funciones públicas, incluso si desarrollan actividades comerciales o industriales. En cambio, la exención no se aplicaría cuando esos inmuebles sean entregados a terceros mediante concesiones, alquileres u otras figuras para su explotación económica.
En el mismo artículo se reemplaza la expresión “personas indigentes” por “personas en situación de vulnerabilidad social” para referirse a quienes pueden acceder a determinadas exenciones. Se mantienen los requisitos de contar con un informe socioeconómico, destinar el inmueble a vivienda y que sea la única propiedad del beneficiario.
La reforma también introduce ajustes en Ingresos Brutos. El proyecto propone trasladar el tratamiento de los honorarios de directores, síndicos y consejos de vigilancia al apartado de ingresos exentos, en lugar de mantenerlos como ingresos no gravados. Según la explicación oficial, el cambio busca ordenar su encuadre dentro del Código Fiscal frente a las modificaciones en los mecanismos de facturación impulsados por la Agencia de Recaudación y Control Aduanero (ARCA).
Además, se incorpora una exención para los intereses y rendimientos financieros generados por recursos destinados a los Fondos de Asistencia Laboral creados por la ley nacional 27.802. El beneficio alcanzaría únicamente a los fondos afectados a ese régimen y no a las comisiones u honorarios que perciban las entidades encargadas de administrarlos.
En materia de impuesto de sellos, uno de los cambios apunta a reducir el costo de algunas operaciones de financiamiento. La iniciativa incorpora una exención para préstamos personales y contratos de mutuo, crédito y microcrédito otorgados por entidades y medios contemplados en la norma, siempre que quien recibe el préstamo tenga domicilio o residencia en Neuquén. El alcance incluye operaciones tradicionales y aquellas realizadas a través de plataformas digitales, billeteras virtuales e intermediarios tecnológicos.
También se precisan las reglas para calcular el impuesto en los contratos de leasing. El proyecto establece cómo determinar la base imponible durante el período de pago de los cánones y al momento de ejercer la opción de compra. A su vez, permite computar como pago a cuenta el impuesto abonado durante la vigencia del contrato, con el objetivo de evitar una superposición de cargas tributarias.
Por último, se modifica la exención de la tasa administrativa para los pedidos de devolución de impuestos. Actualmente, el beneficio depende de que la solicitud sea resuelta favorablemente. La reforma busca eliminar esa condición, de modo que la exención no quede atada al resultado del reclamo.