4 de noviembre de 2026
MODIFICACIONES
Reforma impositiva en Neuquén: qué cambios propone el proyecto para 2027
El proyecto presentado en la Legislatura por el oficialismo y aliados propone actualizar un 30% los tributos, reducir alícuotas para distintas actividades y aliviar las cuotas del Régimen Simplificado. La iniciativa reúne firmas de legisladores de varios bloques y deberá iniciar su tratamiento parlamentario
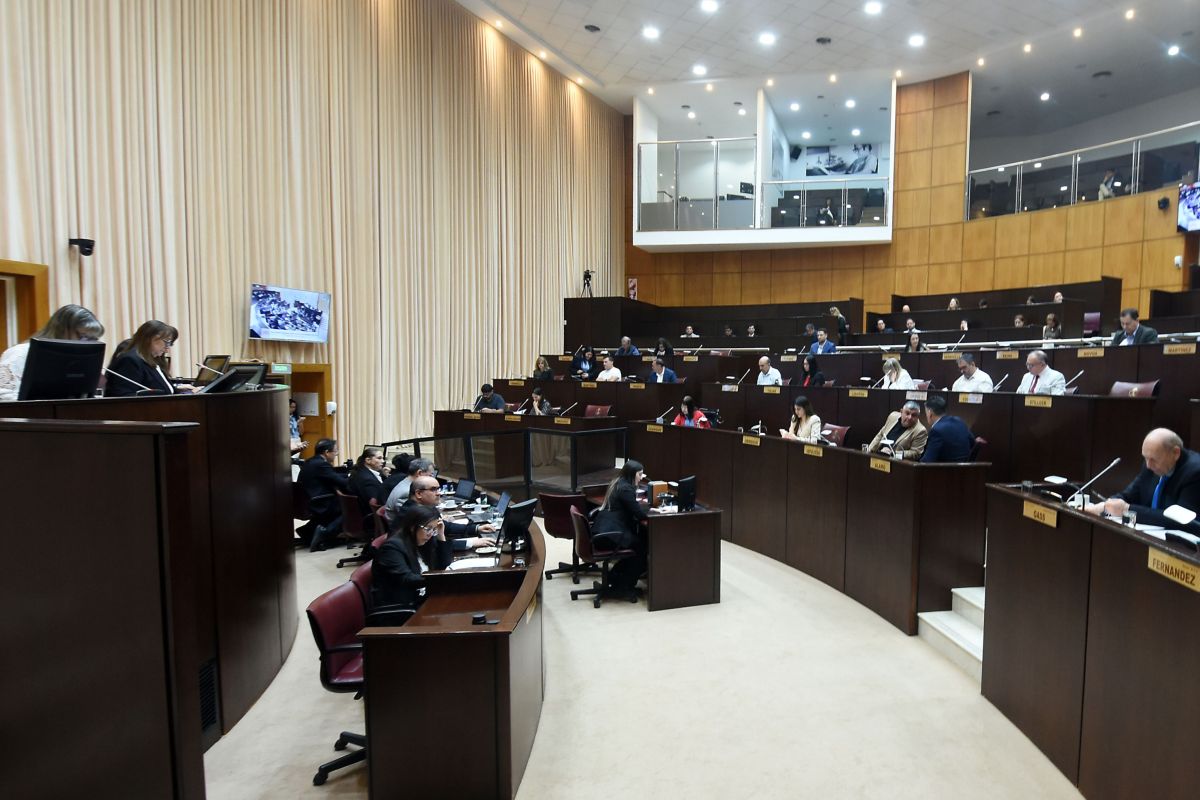
La Legislatura de Neuquén ya tiene en sus manos el proyecto para modificar el esquema tributario provincial durante 2027. La iniciativa, presentada por el bloque oficialista de Comunidad y acompañada por representantes de distintos espacios políticos, plantea una actualización general del 30% en los tributos, junto con cambios en las alícuotas de varias actividades económicas y beneficios para contribuyentes de menores ingresos.
El expediente 18.795 propone reemplazar el régimen vigente, establecido por la Ley 3541. La propuesta toma como referencia la pauta inflacionaria prevista para el actual período fiscal y busca reorganizar las escalas impositivas, con el objetivo de ampliar la cantidad de contribuyentes que puedan acceder a alícuotas reducidas.
Uno de los cambios centrales alcanza al impuesto sobre los Ingresos Brutos. El proyecto simplifica los tramos de las alícuotas fijas para que cerca del 90% de los contribuyentes locales quede comprendido en la escala del 2%. También incorpora el mecanismo denominado “potencial PyME”, que permitiría acceder a beneficios sin presentar previamente una certificación formal que acredite esa condición.
La propuesta contempla modificaciones específicas para el comercio y la actividad automotriz. En el comercio minorista se plantea una reducción de medio punto porcentual, con alícuotas del 2% y el 3%, según el tramo correspondiente. Para la venta de vehículos usados, en tanto, se propone bajar la tasa al 1,5%, con la intención de equipararla con la aplicada a la comercialización de unidades cero kilómetro.
También se prevén escalas reducidas del 2% y el 3% para servicios vinculados con la salud, la educación, la hotelería y las profesiones liberales. Los límites de ingresos para acceder a esos beneficios tendrían un incremento superior a la inflación, de acuerdo con los fundamentos del proyecto. Además, se incorporaría expresamente la modalidad de alojamiento por hora dentro de la actividad hotelera.
Otro apartado apunta a la construcción y la obra pública. La iniciativa extiende la alícuota del 0% a determinados servicios relacionados directamente con obras estatales, entre ellos tareas de reparación, pintura y mantenimiento en escuelas y hospitales públicos. El argumento de los legisladores es que la medida permitiría reducir los costos asociados a la infraestructura social.
Para los pequeños contribuyentes también se plantea una actualización del 30% en los importes fijos mensuales del Régimen Simplificado. Sin embargo, el texto incorpora una reducción progresiva de las cuotas: quienes se encuentren en las categorías A y B pagarían un 50% menos, mientras que para las categorías C y D la rebaja sería del 25%. La intención es amortiguar el impacto de la actualización entre quienes tienen menores niveles de ingresos.
La producción primaria tendrá un tratamiento particular. El proyecto incorpora una tasa supletoria fija del 0,75% para aquellos contribuyentes que no estén alcanzados por la exención vigente. Según los fundamentos, el esquema busca mantener los compromisos tributarios asumidos por Neuquén en el marco del Consenso Fiscal, aprobado mediante la Ley 3339.
En materia inmobiliaria, la iniciativa propone elevar a 2.500.000 pesos mensuales el monto de ingresos por alquileres exento del pago de Ingresos Brutos. Desde Comunidad sostuvieron que el nuevo límite contempla los incrementos registrados durante el año en el mercado de alquileres y que su actualización se ubica por encima de la pauta macroeconómica prevista.
El texto también incorpora un apartado para regular los tributos de las Comisiones de Fomento. La propuesta busca dar un marco legal específico a las tasas retributivas que aplican esas jurisdicciones, que no cuentan con autonomía tributaria originaria, una facultad reservada a los municipios de primera, segunda y tercera categoría. De esta manera, los autores sostienen que se evitarían situaciones de vulnerabilidad jurídica en el cobro de esos conceptos.
El proyecto lleva las firmas de Ernesto Novoa, Zulma Reina, Yamila Hermosilla, Matías Martínez y Luz Ríos, de Comunidad; Marcelo Bermúdez, del PRO-NCN; Carina Riccomini, de Juntos; Francisco Lepore, de Avanzar; y Patricia Fernández y Claudio Domínguez, del MPN. La participación de legisladores de distintas bancadas anticipa una base de acompañamiento plural, aunque el texto todavía deberá atravesar el debate en comisiones y la discusión parlamentaria antes de convertirse en ley.